整机格局:从「单点替代」走向「整线交付」
工业整机价格竞争趋缓,竞争重心移向工艺包厚度与整线交付能力;协作与移动两类整机则把增量押在中小企业与仓储物流这两张新用户盘上。
Robot Industry Daily · 总第 016 期
政策在定规则,出海在开市场,资本在选方向,技术在改玩法——四条主线互相咬合,任何一条的变动都会传导到整机制造、核心部件与应用场景。研究室以日报节奏跟踪这四条线,把碎片化的快讯还原成一张行业全景图,并以五十个专章给出赛道纵深。
工业整机价格竞争趋缓,竞争重心移向工艺包厚度与整线交付能力;协作与移动两类整机则把增量押在中小企业与仓储物流这两张新用户盘上。
机器人行业的每一轮放量背后都有政策的影子:标准定准入、补贴定节奏、示范定方向。研究室把政策拆成四类抓手沿时间轴追踪——不逐条追文号,只回答每类政策在推什么、利好传导到产业链哪一段。
人机协作安全、整机可靠性与信息安全标准密集立项。标准每前进一档,就有一批粗放产品退出市场——合规成本正在变成整机厂商的隐性门槛,也是头部厂商最欢迎的护城河。
首台套补偿与设备更新贴息把采购预算推向高端整机与国产核心部件。补贴目录的每次调整,都是产业链国产化进度的一次公开对表。
智能制造示范工厂遴选常态化,标杆产线成了新技术的第一批试验场。示范名单是行业最好的「落地认证」,入选机型的订单曲线随之启动。
机器人系统操作员、装调工进入国家职教与新职业目录。人才供给决定「卖出去的机器人有没有人会用」——生态短板的补齐速度,决定行业天花的板高度。
IN-DEPTH
 IN-DEPTH
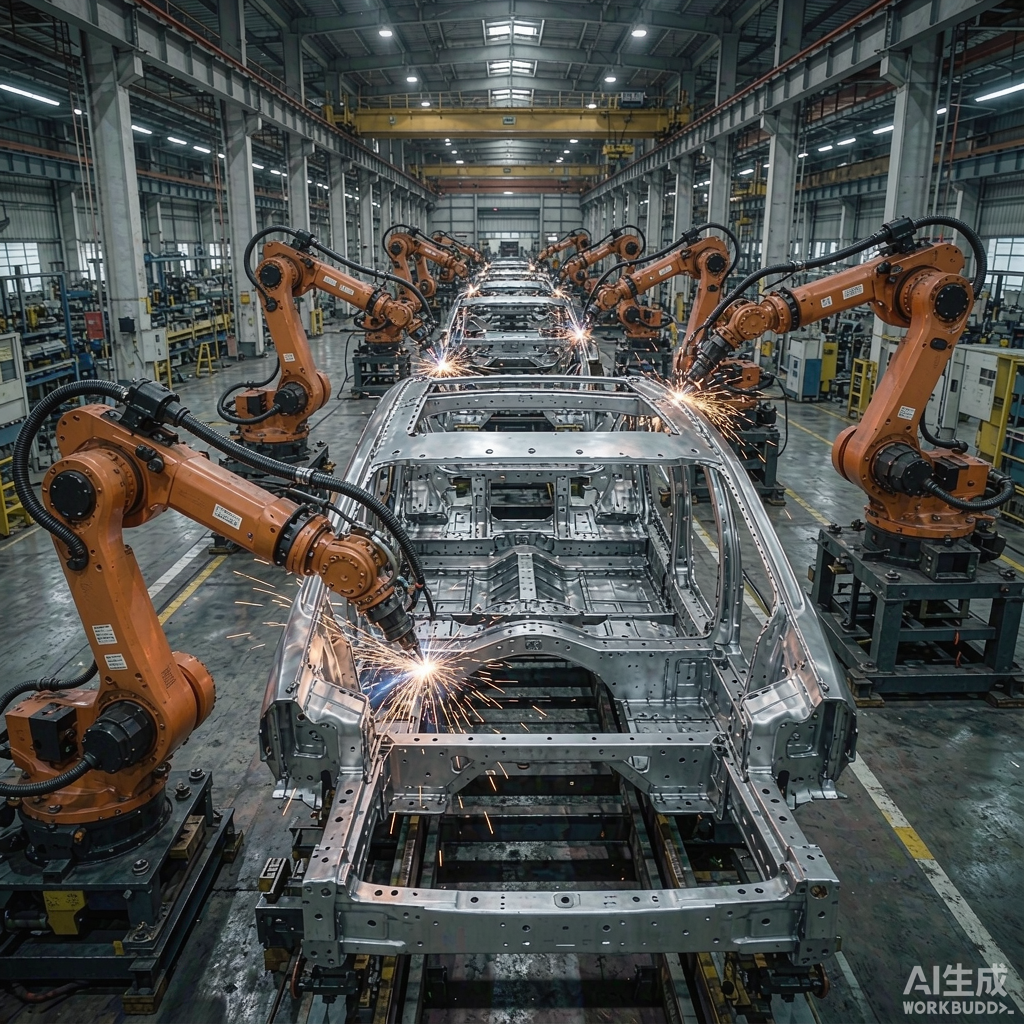
真正决定复制效率的,往往不是机器人本体参数,而是工艺标准化、异常边界、数据接口和现场服务能力。本文从项目落地角度拆解企业需要提前确认的五类问题。
23
2026-09
2026 年上半年手术机器人国产化率首次突破 42%,腔镜与骨科两条产品线同步放量。
23
2026-09
工博会 27 款灵巧手集中亮相,触觉传感成为标配,入门款价格已下探至 3 万元以内。
23
2026-09
2024 中国工业机器人出货结构分析:3C 仍是第一大行业,汽车反弹
高工机器人产业研究所最新数据显示,2024 年中国工业机器人出货结构呈现新变化:3C 电子占比 32%,重回第一;汽车反弹至 27%;锂电、光伏合计占比降至 14%。
23
2026-09
人形机器人量产前夜:交付量从 0 到 10 万台还要跨过几道坎
从样机验证到规模量产,仍有供应链、算法、成本、客户场景四大现实门槛需要跨越。本文从四个维度展开分析。
24
2026-09
工业机器人 4.0:AI 免试教、协作柔性、数字孪生重构产线
传统工业机器人正被**AI + 柔性感知 + 数字孪生**全面重构。2026 年,免试教编程、力控柔顺、边缘计算、预测性维护成为标配。协作机器人打破安全围栏,与人同工位作业;AI 焊接、视觉分拣、自适应装配大幅降低部署成本,中小批量生产迎来自动化普及期。
24
2026-09
2026 年成为人形机器人从 “演示” 走向 “实干” 的关键元年。以**世界模型 + 多模态大模型**为核心的具身智能架构,让机器人具备环境理解、自主规划、实时纠错能力。国内 “慧思开物”“UnifoLM” 等平台相继突破,实现全自主搏击、异构多机协同、产线并线作业,标志物理 AI 进入规模化部署周期。
23
2026-09
天智航天玑 III 骨科手术机器人临床突破:半年 412 例手术,满意度 96.8%
北京协和医院半年内使用天智航天玑 III 完成 412 例脊柱手术,临床满意度 96.8%。这标志着国产手术机器人在三甲医院的批量落地进入新阶段。
23
2026-09
3D 视觉在精密装配中的落地:精度追平接触式测量,但成本下降 60%
梅卡曼德近期发布的 Mech-Eye PRO M 3D 工业相机,精度追平传统三坐标测量,但成本下降 60%。本文从光学方案、点云重建算法、应用场景三方面展开分析。
国产机器人整机正沿着四条航线往外走。出海不是把国内打法平移出去——每个区域市场都有自己的门槛结构:欧洲卡认证合规、北美卡渠道标准、东南亚拼本地组装、中东拉美拼项目服务。本节看四条航线的通行证各是什么。
认证合规是第一道门:机械安全、协作规范与数据合规缺一不可。认证体系全球最严,也最值钱——拿下欧洲认证,等于拿到全球高端市场的通行证。
渠道与本地标准主导:集成商网络决定出货,本地安全标准决定准入。整车与物流两大场景对可靠性要求苛刻,是利润最厚也是最难啃的市场。
制造业转移带来产线新建需求,本地组装与快速响应成为胜负手。电子与汽配供应链外迁到哪里,机器人整机的增量就跟进到哪里。
项目制市场:石油、基建与公共服务场景体量大、定制重,拼的是项目服务与融资配套。订单单笔大、周期长,考验厂商的海外服务体系厚度。
资本从不撒匀——它总在产业链上选择某一层集中下注。前一轮押整机本体,这一轮往「大脑」与场景运营两端移动。研究室用一张仪表图看资金在各阶段的分布结构,再用三张卡看每一层的逻辑。
资金从整机本体往「大脑」迁移:具身智能模型、端到端控制与数据服务吸走最大单笔。逻辑很直白——本体会越来越像标准品,智能层才决定差异化上限。
整机层的钱没有退潮,只是在换挡:从工业整机转向人形与协作这类新形态。工业整机进入并购整合期,新形态整机还在烧研发与产能。
场景运营类公司拿到新钱:机器人租赁、运维服务与产线代运营把「卖设备」变成「卖可用工时」。商业模式的下半场,资本已经开始占位。
DATA SNAPSHOT
页面示例数据用于展示信息结构,正式运营时可替换为行业报告、公开统计与平台调研数据。
覆盖产业方向
12+核心零部件供应链
年度重点展会
40+展会、论坛与交流活动
累计专题观察
260+技术、产业与应用主题
企业与项目线索
51.2万+支撑平台与会员服务基础
说明:本页面数据为结构化展示,正式上线可建立数据来源 / 统计口径 / 更新时间三组标准,保证每条数据可追溯。
一台机器人从上到下是五层技术栈:大脑、小脑、感知、本体、生态。每一层的成熟度不同、变化速度也不同——本节沿栈往下扫,看哪几层正在换血、哪几层已经稳定,换血层就是下一轮整机洗牌的发生地。
四条主线看全局,五十个专章看纵深。专章沿产业链排布:从减速器、伺服、控制器的核心部件章,到焊接、喷涂、装配的工艺整机章,再到移动、人形、服务的形态整机章——本站常驻协作机器人专章。
 微信扫码添加我


